

Ambiente Nacional vs. Emissor Nacional - Padronização Nacional da NFS-e
A padronização nacional da NFS-e avança impulsionada pela chegada da Reforma Tributária. A evolução da Plataforma Nacional é acompanhada por diferentes indicadores, que refletem etapas distintas do processo, como a adesão institucional dos municípios, a configuração técnica, a operação efetiva no Ambiente Nacional e o modelo de emissão adotado, seja por meio do Emissor Nacional ou de emissores próprios integrados. Este material tem por objetivo uniformizar a leitura desses indicadores, e esclarece o que cada um representa dentro do processo de implementação
 Systax
Publicado em · 2 min de leitura
Momento Reforma Tributária
Ambiente Nacional vs. Emissor Nacional - Padronização Nacional da NFS-e
Leitura dos dados de adesão e operação da Plataforma Nacional
Por Cinthia Giovanelli e Natalia Sousa
A padronização nacional da NFS-e avança impulsionada pela chegada da Reforma Tributária. A evolução da Plataforma Nacional é acompanhada por diferentes indicadores, que refletem etapas distintas do processo, como a adesão institucional dos municípios, a configuração técnica, a operação efetiva no Ambiente Nacional e o modelo de emissão adotado, seja por meio do Emissor Nacional ou de emissores próprios integrados.
Este material tem por objetivo uniformizar a leitura desses indicadores, e esclarece o que cada um representa dentro do processo de implementação
O que é o Ambiente Nacional?O Ambiente de Dados Nacional (ADN), consiste na infraestrutura central criada para receber, validar, processar e armazenar as informações fiscais das NFS-e em um padrão único. Trata-se de um ambiente padronizado que recebe regras locais, códigos tributários, alíquotas e demais parâmetros necessários à emissão das NFS-e independentemente do sistema utilizado para a emissão.
Os municípios conveniados são aqueles que formalizaram a adesão institucional à Plataforma Nacional da NFS-e.
O Emissor Nacional é uma ferramenta pública de emissão de nota fiscal de serviço, criada para atender municípios que não possuem emissor próprio, ampliando a padronização nacional, ou seja, não é uma infraestrutura universal de recepção de dados.
Os municípios podem optar pelo Emissor Nacional ou manter o seu próprio sistema de emissão, desde que esteja integrado ao Ambiente Nacional.
Essa liberdade de escolha, contudo, não se estende aos Microempreendedores Individuais (MEI) e a outros prestadores de pequeno porte. Por determinação normativa federal, esses contribuintes são obrigados a emitir suas NFS-e exclusivamente por meio do Emissor Nacional, ainda que o município adote sistema próprio de emissão, como forma de viabilizar a padronização nacional, assegurar maior qualidade dos dados e reduzir a complexidade operacional para contribuintes de menor porte.
O gráfico a seguir, representa um panorama atual de adesão do ambiente nacional até a emissão da nota fiscal de serviço.
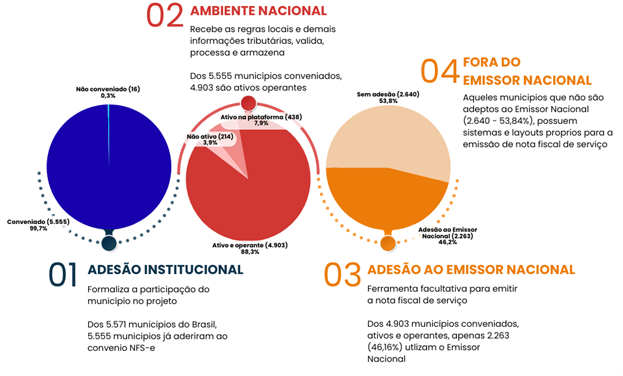
A adesão ao Ambiente Nacional representa a integração do município a uma infraestrutura central de dados, mas não assegura, por si só, a padronização da emissão da NFS-e na origem.
O fato de apenas cerca de 46% dos municípios ativos utilizarem o Emissor Nacional evidencia que uma parcela relevante do país ainda opera com layouts e soluções próprias, mesmo dentro do ecossistema nacional.
A Reforma Tributária amplia os efeitos práticos dessa distinção. O correto entendimento entre Ambiente Nacional e Emissor Nacional passa a impactar diretamente a forma como os contribuintes emitem, validam e compartilham a NFS-e.
Referência
PLATAFORMA NACIONAL DA NFS-e. Painel de municípios conveniados, em configuração e ativos. Disponível em:
* Este artigo foi elaborado por Cinthia Giovanelli e Natalia Sousa da equipe de Conteúdo Systax.
Leia também
- Reforma Tributária
Não cumulatividade do IBS e da CBS: quando o uso ou consumo pessoal impede o crédito
A não cumulatividade é um dos pilares da Reforma Tributária do Consumo. Com a criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), o sistema brasileiro passa a adotar uma lógica de creditamento significativamente mais ampla do que aquela tradicionalmente associada ao ICMS, ao PIS e à Cofins.
- Reforma Tributária
Alíquota da CBS para 2027: o número ainda não foi divulgado, mas as empresas não podem esperar
Alíquota da CBS para 2027: o número ainda não foi divulgado, mas as empresas não podem esperar
- Reforma Tributária
O futuro dos créditos acumulados de ICMS na Reforma Tributária: o que muda para as empresas?
A Reforma Tributária do consumo representa uma das maiores transformações já realizadas no sistema tributário brasileiro. Entre os diversos temas que despertam preocupação no meio empresarial, poucos são tão relevantes quanto o tratamento conferido aos créditos acumulados de ICMS durante a transição para o novo modelo. Embora a Lei Complementar nº 214/2025 tenha regulamentado aspectos centrais do IBS e da CBS, o tratamento específico dos saldos credores de ICMS durante a transição foi posteriormente disciplinado pela Lei Complementar nº 227/2026 (LC nº 227/2026).
- Reforma Tributária
Imposto Seletivo: Produtos da mesma categoria poderão pagar tributos diferentes?
Entenda como o Imposto Seletivo poderá diferenciar a tributação de produtos conforme seu potencial lesivo à saúde e ao meio ambiente.



