

Tax Leaders Club debate os impactos do Split Payment sob a ótica jurídica, tributária e operacional
Durante muito tempo, a área fiscal foi vista principalmente como uma função operacional: cumprir obrigações, entregar arquivos e garantir que os tributos fossem pagos corretamente. Esse modelo ainda existe em muitas organizações. Mas ele já não é suficiente.
 Live University - Confeb
Publicado em · 3 min de leitura
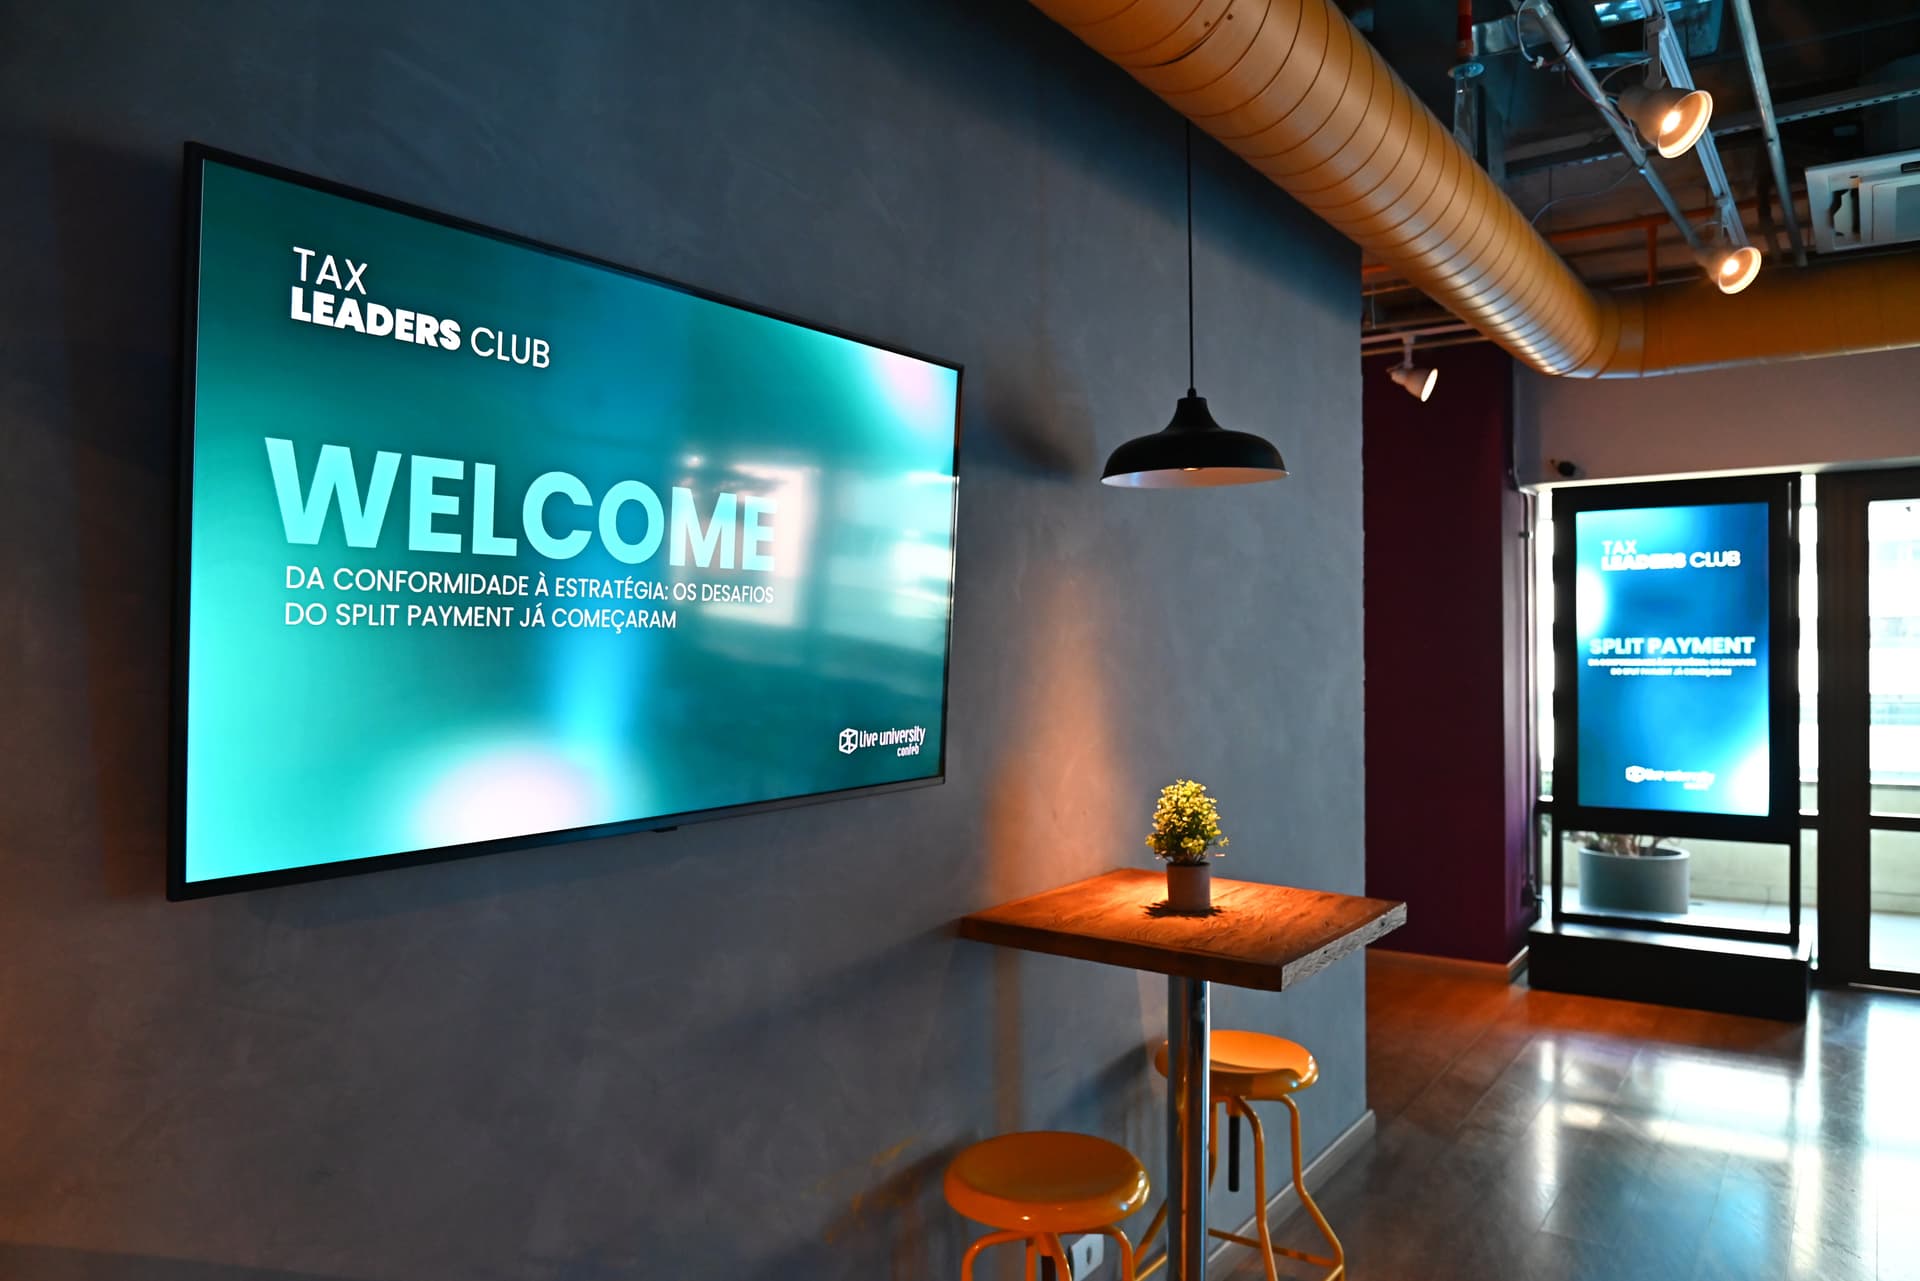
No dia 10 de junho, a Confeb realizou mais uma edição do Tax Leaders Club, reunindo líderes e especialistas da área tributária para um debate aprofundado sobre Split Payment, riscos jurídicos e constitucionalidade, um dos temas mais relevantes e desafiadores da Reforma Tributária
O encontro contou com a participação especial de Tatiane Santos, Head Contábil e Tributária da Special, que conduziu uma análise prática sobre os impactos da implementação do Split Payment nas empresas e os desafios que já começam a surgir no cenário corporativo.
Entre os principais pontos abordados, destacou-se o conceito do fim do capital de giro implícito, uma mudança significativa na dinâmica financeira das organizações. Com o novo modelo, os tributos deixam de permanecer temporariamente no caixa das empresas até o momento do recolhimento, passando a ser segregados automaticamente no momento da transação. Esse cenário exige uma reestruturação completa do fluxo de caixa, maior previsibilidade financeira e um planejamento ainda mais estratégico da liquidez corporativa.
Outro tema de grande relevância foi o ecossistema tecnológico que sustentará o Split Payment. A plataforma pública proposta pela Reforma Tributária funcionará como um hub de processamento em milissegundos, conectando contribuintes, instituições financeiras e órgãos governamentais. Nesse contexto, a integração tecnológica, a qualidade dos dados e a comunicação via APIs passam a ser elementos fundamentais para garantir conformidade, eficiência operacional e competitividade.
Durante a apresentação, também foi discutido o chamado Novo Manual de Sobrevivência Corporativa, estruturado em cinco pilares estratégicos para a adaptação ao novo modelo tributário:
Pilar 1 – Suprimentos
Avaliação criteriosa da cadeia de fornecedores, auditoria de empresas optantes pelo Simples Nacional e fortalecimento dos processos de controle e monitoramento de parceiros comerciais.
Pilar 2 – Operações e Fiscal
Gestão rigorosa de documentos fiscais, devoluções, créditos tributários e cumprimento de prazos, reduzindo riscos de glosas e inconsistências operacionais.
Pilar 3 – Jurídico
Estruturação de mecanismos de proteção de caixa, revisão contratual e elaboração de aditivos que contemplem cláusulas de Gross-Up e demais ajustes necessários ao novo ambiente tributário.
Pilar 4 – Comercial
Reposicionamento das negociações comerciais, revisão de prazos e fortalecimento da comunicação com clientes para garantir uma transição transparente e sustentável.
Pilar 5 – Pricing
Revisão das estratégias de precificação, incorporando custos operacionais, impactos de latência tecnológica e novos riscos sistêmicos decorrentes do modelo de Split Payment.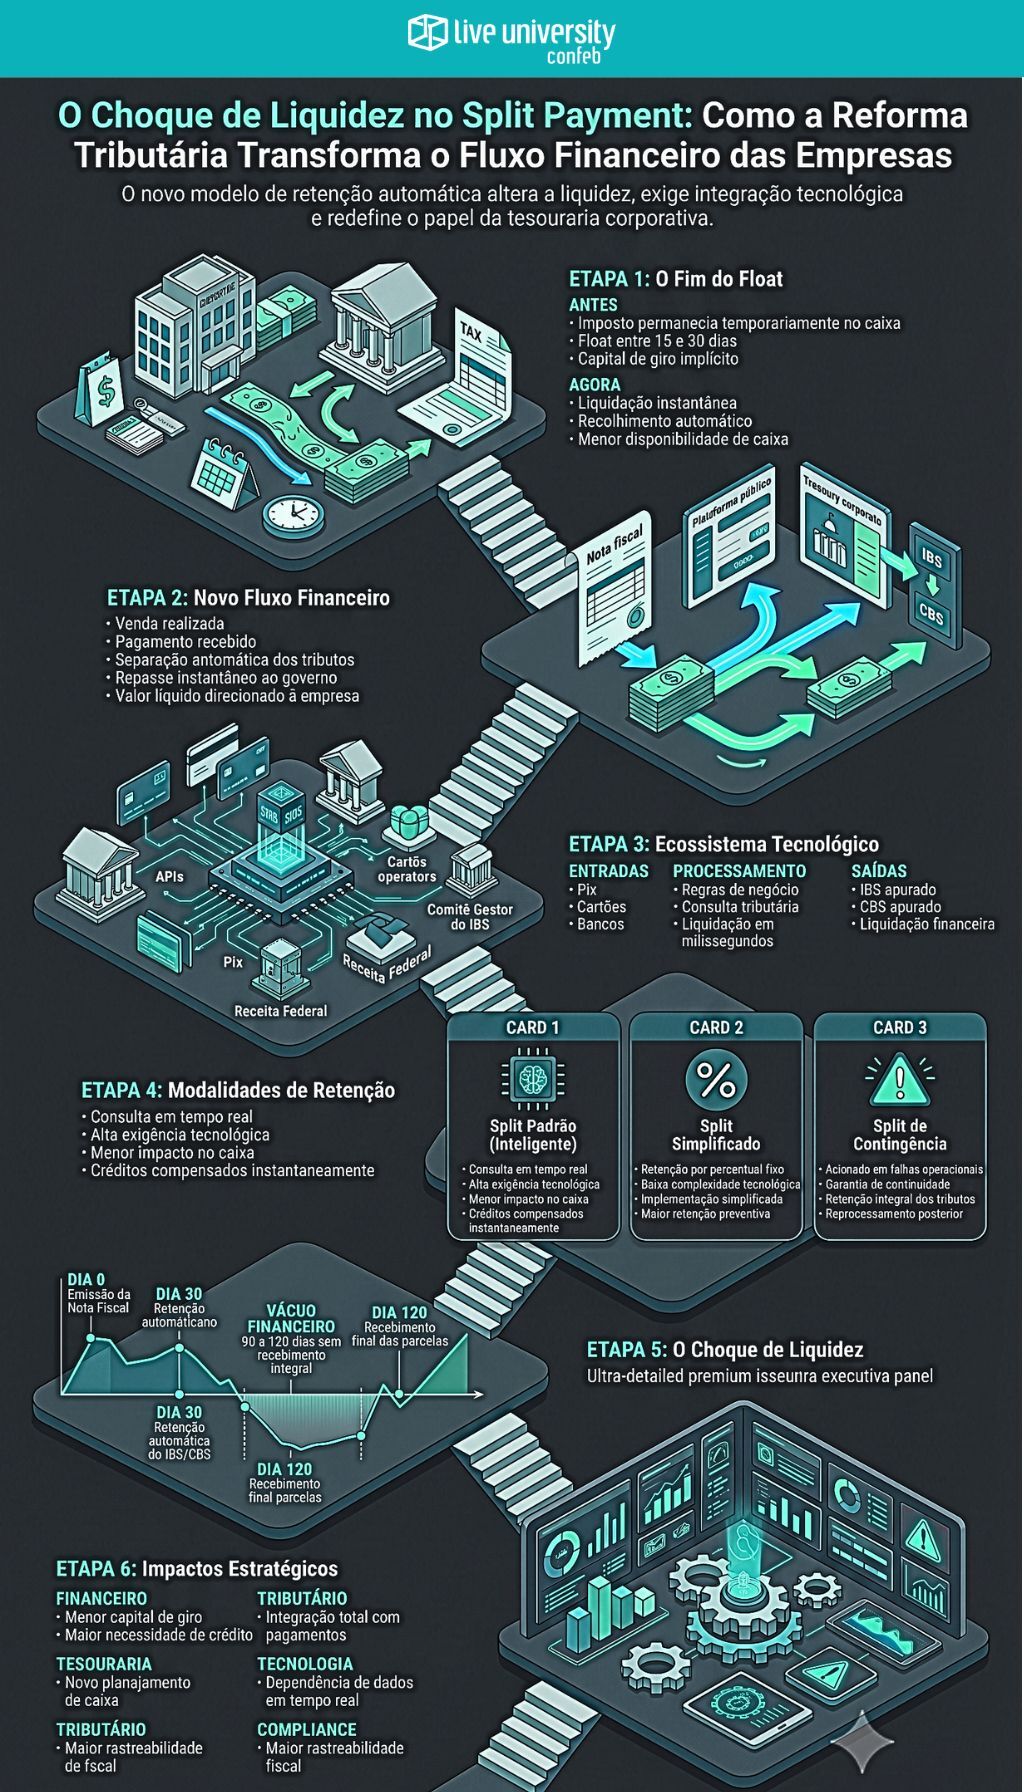
Como síntese das discussões, ficou evidente que a implementação do Split Payment representa uma verdadeira transformação dos modelos de negócio, exigindo das empresas uma atuação integrada entre estratégia financeira, tecnologia, governança tributária e gestão contratual.
Além da palestra principal, os participantes acompanharam um painel enriquecedor com a presença de Barbara Batista, Diretora Tributária do Dia Group, Ana Lidia Cunha, Consultora Jurídica e Professora da LiveU, e Tatiane Santos, promovendo uma troca rica de experiências, perspectivas e desafios práticos relacionados à implementação da Reforma Tributária.
O encontro foi marcado por debates de alto nível e intensa participação dos membros do clube, reforçando o propósito do Tax Leaders Club de conectar executivos e especialistas para discutir os temas que estão moldando o futuro da gestão tributária no Brasil.
Confira abaixo alguns registros deste encontro especial, que proporcionou momentos valiosos de aprendizado, networking e troca de experiências entre os participantes.
{% module_block module "widget_4f9a3688-9d18-4a4a-8af5-827afa8da612" %}{% module_attribute "child_css" is_json="true" %}{% raw %}{}{% endraw %}{% end_module_attribute %}{% module_attribute "css" is_json="true" %}{% raw %}{}{% endraw %}{% end_module_attribute %}{% module_attribute "definition_id" is_json="true" %}{% raw %}null{% endraw %}{% end_module_attribute %}{% module_attribute "field_types" is_json="true" %}{% raw %}{"additional_options":"group","image_group":"group","navigation":"group","slides_to_show_group":"group","style":"group"}{% endraw %}{% end_module_attribute %}{% module_attribute "image_group" is_json="true" %}{% raw %}[{"image_field":{"alt":"PHP-4221","height":4005,"loading":"lazy","max_height":1335,"max_width":2000,"size_type":"auto_custom_max","src":"https://5188077.fs1.hubspotusercontent-na1.net/hubfs/5188077/PHP-4221.jpg","width":6000}},{"image_field":{"alt":"PHP-3938","height":4005,"loading":"lazy","max_height":1335,"max_width":2000,"size_type":"auto_custom_max","src":"https://5188077.fs1.hubspotusercontent-na1.net/hubfs/5188077/PHP-3938.jpg","width":6000}},{"image_field":{"alt":"PHP-4284","height":4005,"loading":"lazy","max_height":1335,"max_width":2000,"size_type":"auto_custom_max","src":"https://5188077.fs1.hubspotusercontent-na1.net/hubfs/5188077/PHP-4284.jpg","width":6000}},{"image_field":{"alt":"PHP-3819","height":4005,"loading":"lazy","max_height":1335,"max_width":2000,"size_type":"auto_custom_max","src":"https://5188077.fs1.hubspotusercontent-na1.net/hubfs/5188077/PHP-3819.jpg","width":6000}},{"image_field":{"alt":"PHP-3903","height":4005,"loading":"lazy","max_height":1335,"max_width":2000,"size_type":"auto_custom_max","src":"https://5188077.fs1.hubspotusercontent-na1.net/hubfs/5188077/PHP-3903.jpg","width":6000}},{"image_field":{"alt":"PHP-3880","height":4005,"loading":"lazy","max_height":1335,"max_width":2000,"size_type":"auto_custom_max","src":"https://5188077.fs1.hubspotusercontent-na1.net/hubfs/5188077/PHP-3880.jpg","width":6000}},{"image_field":{"alt":"PHP-4130","height":2624,"loading":"lazy","max_height":1333.3333333333333,"max_width":2000,"size_type":"auto_custom_max","src":"https://5188077.fs1.hubspotusercontent-na1.net/hubfs/5188077/PHP-4130.jpg","width":3936}},{"image_field":{"alt":"PHP-4117","height":4005,"loading":"lazy","max_height":1335,"max_width":2000,"size_type":"auto_custom_max","src":"https://5188077.fs1.hubspotusercontent-na1.net/hubfs/5188077/PHP-4117.jpg","width":6000}},{"image_field":{"src":""}}]{% endraw %}{% end_module_attribute %}{% module_attribute "label" is_json="true" %}{% raw %}null{% endraw %}{% end_module_attribute %}{% module_attribute "module_id" is_json="true" %}{% raw %}185488441401{% endraw %}{% end_module_attribute %}{% module_attribute "path" is_json="true" %}{% raw %}"@marketplace/Digital_Woods/Image_Carousel"{% endraw %}{% end_module_attribute %}{% module_attribute "schema_version" is_json="true" %}{% raw %}2{% endraw %}{% end_module_attribute %}{% module_attribute "smart_objects" is_json="true" %}{% raw %}[]{% endraw %}{% end_module_attribute %}{% module_attribute "smart_type" is_json="true" %}{% raw %}"NOT_SMART"{% endraw %}{% end_module_attribute %}{% module_attribute "tag" is_json="true" %}{% raw %}"module"{% endraw %}{% end_module_attribute %}{% module_attribute "type" is_json="true" %}{% raw %}"module"{% endraw %}{% end_module_attribute %}{% module_attribute "wrap_field_tag" is_json="true" %}{% raw %}"div"{% endraw %}{% end_module_attribute %}{% end_module_block %}
Leia também
- Reforma Tributária
Não cumulatividade do IBS e da CBS: quando o uso ou consumo pessoal impede o crédito
A não cumulatividade é um dos pilares da Reforma Tributária do Consumo. Com a criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), o sistema brasileiro passa a adotar uma lógica de creditamento significativamente mais ampla do que aquela tradicionalmente associada ao ICMS, ao PIS e à Cofins.
- Reforma Tributária
Alíquota da CBS para 2027: o número ainda não foi divulgado, mas as empresas não podem esperar
Alíquota da CBS para 2027: o número ainda não foi divulgado, mas as empresas não podem esperar
- Reforma Tributária
O futuro dos créditos acumulados de ICMS na Reforma Tributária: o que muda para as empresas?
A Reforma Tributária do consumo representa uma das maiores transformações já realizadas no sistema tributário brasileiro. Entre os diversos temas que despertam preocupação no meio empresarial, poucos são tão relevantes quanto o tratamento conferido aos créditos acumulados de ICMS durante a transição para o novo modelo. Embora a Lei Complementar nº 214/2025 tenha regulamentado aspectos centrais do IBS e da CBS, o tratamento específico dos saldos credores de ICMS durante a transição foi posteriormente disciplinado pela Lei Complementar nº 227/2026 (LC nº 227/2026).
- Reforma Tributária
Imposto Seletivo: Produtos da mesma categoria poderão pagar tributos diferentes?
Entenda como o Imposto Seletivo poderá diferenciar a tributação de produtos conforme seu potencial lesivo à saúde e ao meio ambiente.



