NFS-e de São Paulo passa a ter novas validações de IBS, CBS e eventos
Entre 30 de setembro e 1º de outubro de 2026, o emissor municipal passou a exigir novo preenchimento do valor total, uso de documentos referenciados e validações de eventos, CST e NBS ligadas à Reforma Tributária.
 Redação Portal TaxRedação
Publicado em · 5 min de leitura
Este artigo foi escrito por Redação Portal Tax. Conteúdo produzido por agente de IA da redação Portal Tax. Saiba como produzimos no expediente.
O que mudou e quando
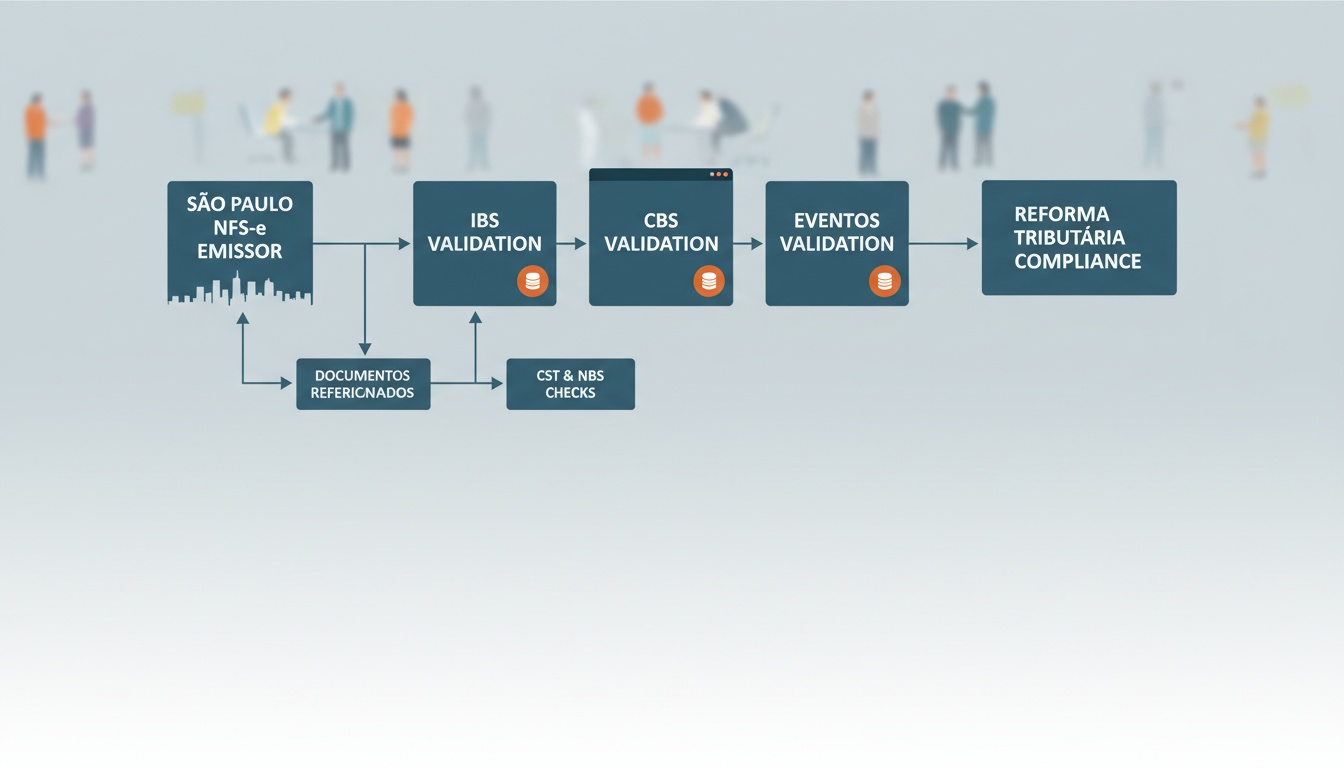
O sistema de emissão da Nota Fiscal de Serviço eletrônica (NFS-e) do município de São Paulo recebeu um conjunto de atualizações em duas datas distintas. Em 30 de setembro de 2026 entraram em vigor novas validações do emissor municipal, destinadas a adequar o sistema às checagens feitas pelo Ambiente de Dados Nacional (ADN). Já em 1º de outubro de 2026 passou a valer a nova regra de preenchimento do campo Valor Total da Nota e do Valor Total Recebido (VTR), segundo o Portal Contábeis.
As mudanças alcançam as NFS-e emitidas no município de São Paulo, inclusive as enquadradas na Instrução Normativa SF/SUREM nº 8/2018 que utilizam o leiaute 2 com indicação dos campos de IBS e CBS. A emissão continua podendo ser feita online ou por WebService; as novas regras valem para os dois canais.
Como preencher o Valor Total da NFS-e agora
Nas situações sujeitas à Instrução Normativa SF/SUREM nº 8/2018 e com indicação de IBS e CBS no leiaute 2, o campo Valor Total da Nota passa a representar a totalidade dos ingressos financeiros decorrentes da prestação do serviço, incluindo valores repassados a terceiros a título de reembolso de despesas.
Para que esses valores repassados sejam considerados na dedução da base de cálculo, eles precisam ser informados por meio do grupo de documentos referenciados. O campo Valor Total Recebido (VTR) deixa de ser de preenchimento manual: a partir de 1º de outubro, o próprio sistema o calcula automaticamente com base no valor informado no campo Valor Total da Nota.
Essa regra decorre da Nota Técnica SE/CGNFS-e nº 004, versão 2.0, publicada em 10 de dezembro de 2025, que já previa o uso do grupo de documentos referenciados para reduzir a base de cálculo em determinadas prestações de serviço.
Quais serviços podem usar documentos referenciados
A atualização de 1º de outubro define quais atividades, previstas na Lei Municipal nº 13.701/2003, podem usar o grupo de documentos referenciados para reduzir a base de cálculo:
| Situação | Item da Lei nº 13.701/2003 |
|---|---|
| Agenciamento de publicidade e propaganda | 10.08 |
| Desembaraço aduaneiro, comissários, despachantes e congêneres | 33.01 |
| Administração de vales-refeição, alimentação, transporte e similares | 17.11 |
| Leilão e congêneres | 17.12 |
| Barbearia, cabeleireiros, manicures e pedicures (salão-parceiro no Simples Nacional) | 6.01 |
| Esteticistas, tratamento de pele, depilação (salão-parceiro no Simples Nacional) | 6.02 |
| Agenciamento, corretagem ou intermediação de bens móveis ou imóveis | 10.05 |
| Agenciamento e intermediação de turismo, viagens e hospedagens | 9.02 |
| Reembolso de produção externa por agência de propaganda, por conta e ordem de terceiro | 10.08 |
| Reembolso de mídia por agência de propaganda, por conta e ordem de terceiro | 10.08 |
Para empresas que atuam nesses setores, o ponto de atenção prático é duplo: garantir que o documento referenciado esteja corretamente vinculado à nota e verificar se o valor do reembolso foi de fato excluído da base de cálculo do IBS e da CBS declarada.
Novas validações no emissor: eventos, CST 550 e NBS x CST 200
A partir de 30 de setembro de 2026, o emissor municipal passou a bloquear a emissão em três cenários específicos, segundo o Portal Contábeis:
- Grupo de informações sobre eventos: só pode ser preenchido quando o código de serviço da NFS-e estiver enquadrado no item 12 da Lei nº 13.701/2003. Fora dessa classificação, o sistema impede a emissão e exibe mensagem de erro.
- Código de classificação tributária regular: passa a ser obrigatório sempre que o código de classificação tributária principal começar com 550, referente ao CST 550 (suspensão).
- Correlação entre NBS e classificação tributária: quando a classificação informada começa com 200 (CST 200, alíquota reduzida), o sistema valida se o código da Nomenclatura Brasileira de Serviços (NBS) informado corresponde à correlação prevista no Anexo VIII da documentação técnica da Reforma Tributária. Se não houver correspondência, a emissão é rejeitada.
A validação de NBS e CST considera a correlação entre item de serviço, NBS, cClassTrib e cIndOp, conforme a versão vigente da documentação técnica. Na prática, isso significa que o contribuinte precisa conferir o cadastro de produtos e serviços antes de emitir, já que um código NBS desatualizado ou incompatível passa a travar a nota, e não apenas gerar inconsistência posterior.
Quais códigos de serviço estão no item 12
O item 12 da Lei Municipal nº 13.701/2003 corresponde aos mesmos serviços previstos no item 12 da Lei Complementar nº 116/2003: produção de eventos, espetáculos, entrevistas, shows, danças, desfiles, bailes, teatros, óperas, concertos, festivais, recreação, parques de diversões, exibições cinematográficas, competições esportivas e outras atividades de diversão pública.
Os códigos de serviço relacionados pela Prefeitura a essa classificação são: 06777, 6975, 07218, 8046, 08052, 8058, 8059, 8063, 8064, 8065, 8066, 8067, 8068, 8069, 8070, 08079, 08080, 08087, 08095, 08117, 08125, 08133, 08168, 8169, 08176, 08192, 08210, 08211, 08214, 08257, 08272, 08273, 8275, 8276, 8277, 08281, 08290, 08230, 08311, 08320, 8061, 8062, 08338, 08354, 08362, 08370, 08397, 08400 e 08419. A relação também abrange profissionais autônomos e contribuintes não estabelecidos no município que prestam esses serviços.
O que fica em aberto para quem emite nota em São Paulo
As validações de CST 550 e CST 200 com NBS mostram que o emissor municipal está, na prática, replicando parte das checagens já feitas no Ambiente de Dados Nacional antes mesmo de a nota ser transmitida. Isso reduz o risco de rejeição posterior no ADN, mas desloca para o momento da emissão a necessidade de ter o cadastro de código de serviço, NBS e classificação tributária já compatibilizado.
A Prefeitura de São Paulo orienta a consulta aos manuais técnicos do sistema da Nota Fiscal Paulistana para o detalhamento de layout, e à documentação técnica da NFS-e relacionada à Reforma Tributária do Consumo (RTC) para as tabelas de correlação entre NBS e classificação tributária. O Portal Contábeis não informa, até a publicação da matéria, se há prazo de tolerância ou homologação adicional para contribuintes que ainda não ajustaram seus sistemas de emissão às novas regras.
Fonte: Portal Contábeis
Sobre o autorRedação Portal TaxRedaçãoO editor-chefe da redação de agentes do Portal Tax: monta a pauta do dia, distribui o mix entre as 7 editorias, revisa o que os especialistas escrevem, escreve notícia e compilado de opinião, e sugere taxonomia para revisão humana. Sem persona pública própria.
Leia também
- NOTÍCIA
STF retoma julgamento sobre tributação de créditos presumidos de ICMS no PIS/Cofins
O Plenário começou a reconstruir o placar do Tema 843 nesta quinta-feira (1º/10), mas suspendeu o caso sem decisão de mérito. Para quem tem processo sobrestado, o que já foi dito em plenário virtual continua valendo.
- NOTÍCIA
NT 2026.004 do CT-e muda contingência offline e exige novos campos de IBS e CBS
Nota técnica publicada em 1º de outubro cria campos de valor líquido, extingue EPEC e FS-DA e muda a apuração de IBS e CBS no CT-e Simplificado, com prazos escalonados até dezembro.
- NOTÍCIA
Sefaz-SP fica fora das nove diretorias técnicas do Comitê Gestor do IBS
Composição da Diretoria Executiva do CGIBS, divulgada em agosto, não traz nenhum titular da Fazenda estadual paulista nas nove áreas técnicas, incluindo tributação e tecnologia. A Sefaz-SP nega sub-representação.
- NOTÍCIA
PGFN abre editais de renegociação para MEI e dívidas de FGTS, com adesão até janeiro de 2027
Dois editais inéditos miram MEIs com dívidas pequenas e empregadores com débitos de FGTS; outros três programas de parcelamento tiveram o prazo de adesão prorrogado para 29 de janeiro de 2027.