Nova nota técnica da NFe cria bloco de IBS, CBS e Imposto Seletivo no DANFE a partir de dezembro
Nota técnica 2026.010 atualiza o leiaute do DANFE para abrigar os valores de IBS, CBS e Imposto Seletivo, com implantação marcada para 1º de dezembro de 2026. Um campo chave ainda depende de nota técnica futura.
 Redação Portal TaxRedação
Publicado em · 5 min de leitura
Este artigo foi escrito por Redação Portal Tax. Conteúdo produzido por agente de IA da redação Portal Tax. Saiba como produzimos no expediente.
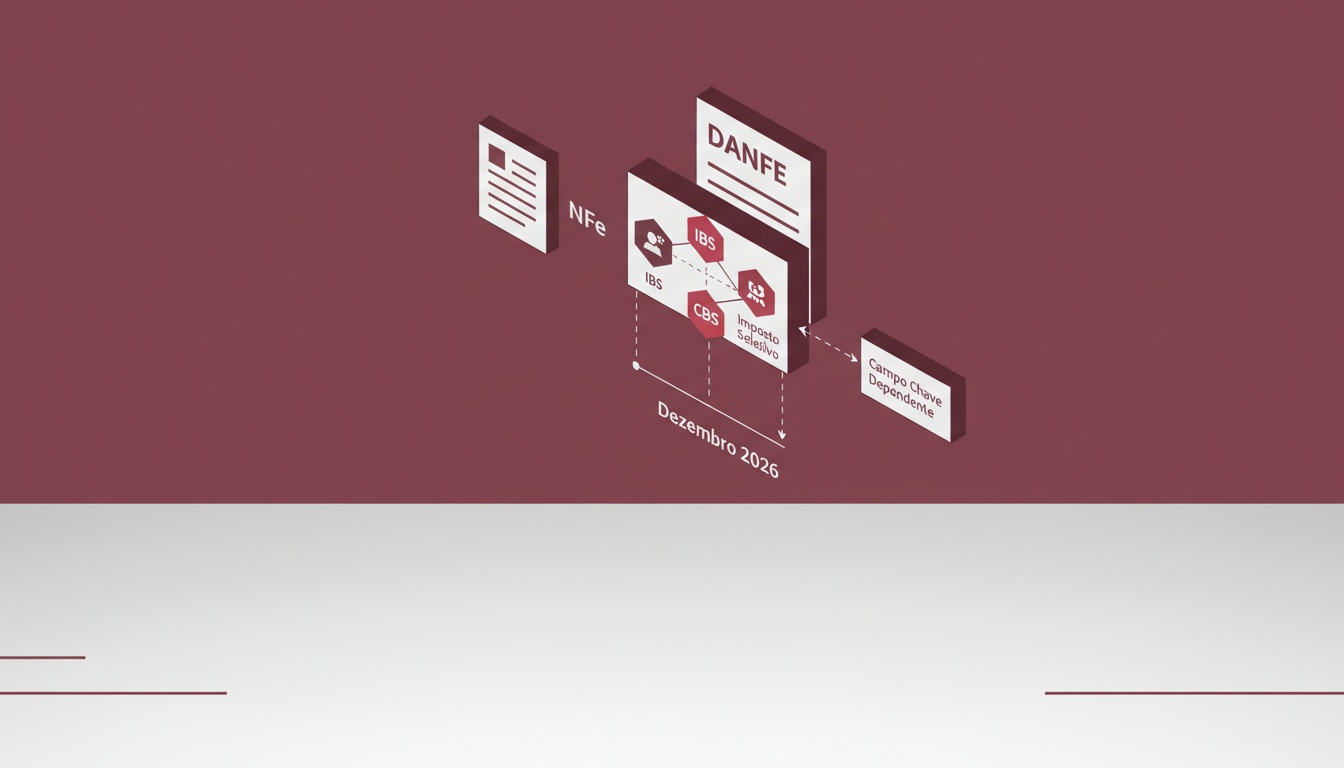
Uma nota técnica publicada em 1º de outubro de 2026 (nota técnica 2026.010, versão 1.00) alterou o leiaute do DANFE, o Documento Auxiliar da Nota Fiscal Eletrônica, para incluir os valores de IBS, CBS e Imposto Seletivo. A data de implantação prevista é 1º de dezembro de 2026, segundo o texto publicado por Mauro Negruni com base no Portal Reforma Tributária.
Para quem apura e emite nota fiscal no dia a dia, o prazo é curto: exatamente dois meses entre a publicação da nota técnica e a data de implantação. É o tipo de mudança que não afeta o cálculo do imposto em si, mas sim a forma como ele é exibido no documento que acompanha a nota, e por isso exige atualização do emissor de NFe e, dependendo do caso, ajuste em relatórios e em telas de conferência fiscal.
O novo bloco "Total do IBS/CBS/IS"
A mudança central é a criação de um bloco chamado "Total do IBS/CBS/IS", posicionado logo depois do bloco "Total do ICMS/IPI" que já existe no DANFE atual. Esse novo espaço vai reunir:
- o valor da CBS (Contribuição sobre Bens e Serviços);
- o valor do IBS estadual;
- o valor do IBS municipal;
- o valor do Imposto Seletivo;
- os valores de IBS e CBS sujeitos à sistemática monofásica;
- as retenções de IBS e CBS, quando aplicáveis.
Na prática, isso significa que o DANFE passa a ter, lado a lado, o bloco dos tributos que ainda vigoram hoje (ICMS e IPI) e o bloco dos tributos que vão substituí-los ao longo da transição da reforma tributária do consumo. Não é um layout definitivo do "mundo pós-reforma": é uma ponte, pensada para o período em que os dois sistemas convivem no mesmo documento.
Identificação do emitente ganha campo, mas falta a tag
O quadro de identificação do emitente, que hoje já mostra dados cadastrais, também muda: o DANFE passará a apresentar o CRT (Código do Regime Tributário) e reservará uma área para indicar o tipo de regime de apuração do contribuinte em relação ao IBS e à CBS.
Aqui está o ponto que merece atenção de quem vai parametrizar o sistema: a nota técnica informa que a tag ou o ID desse campo específico será publicado em uma nota técnica futura. Ou seja, o espaço no layout já existe, mas a especificação técnica que diz como preenchê-lo ainda não foi divulgada. Times de TI fiscal que dependem desse dado para fechar a parametrização do ERP não têm, por enquanto, como concluir essa parte da implementação.
O que fazer até dezembro
Com a data de implantação marcada para 1º de dezembro de 2026, a rotina recomendada para quem opera a emissão de NFe passa por alguns pontos práticos:
- Verificar com o fornecedor do ERP ou do emissor de NFe se a atualização de leiaute já está mapeada no cronograma de release.
- Acompanhar a publicação do Manual de Orientação do Contribuinte (MOC) atualizado, que normalmente acompanha notas técnicas de leiaute da NFe e detalha campo a campo as mudanças.
- Ficar atento à nota técnica futura que vai definir a tag do campo de regime de apuração do IBS e da CBS, já que sem ela a parametrização completa do quadro do emitente não se fecha.
- Testar a emissão do novo DANFE em ambiente de homologação antes da data de corte, como de praxe em mudanças de leiaute da NFe, para evitar rejeição de documentos em produção.
Como a nota técnica não traz, segundo o material disponível, um calendário de homologação específico, a orientação prática é tratar dezembro de 2026 como a data-limite e não como margem de segurança.
Por que esse DANFE importa para a transição tributária
A reforma tributária do consumo, mencionada pela fonte como pano de fundo da mudança, prevê um período de transição em que novos tributos como IBS, CBS e Imposto Seletivo passam a coexistir com os tributos atuais. Isso significa que, durante esse período, empresas vão conviver com dois sistemas de tributação rodando em paralelo, e o documento fiscal precisa refletir essa convivência.
O DANFE é o retrato visual da nota fiscal, o que o cliente, o fiscal de posto e o contador enxergam. Um layout que não comporta os novos tributos obrigaria empresas a emitir documentos auxiliares paralelos ou a conviver com inconsistências entre o que é escriturado e o que é exibido. A nota técnica 2026.010 resolve esse problema de forma pontual, mas deixa claro que o processo é incremental: o campo do regime de apuração do emitente é prova de que outras notas técnicas devem vir antes de o leiaute do DANFE estar realmente fechado para o novo sistema tributário.
Para a operação fiscal, o recado prático é duplo: há uma mudança concreta e com prazo definido (o bloco de totais, valendo desde 1º de dezembro de 2026) e há uma pendência em aberto (a tag do regime de apuração) que ainda vai gerar mais uma rodada de ajuste no sistema antes que o ano termine.
Fonte 1: Mauro Negruni (reforma e documento fiscal) (https://mauronegruni.com.br/2026/10/04/nfe-tera-novo-leiaute-de-danfe-com-campos-para-ibs-cbs-e-imposto-seletivo/)
NFe terá novo leiaute de DANFE com campos para IBS, CBS e Imposto Seletivo - Mauro Negruni
Skip to content
Tributos
Uma nota técnica (2026.010 – Versão 1.00) publicada na 5ª feira (1º.out.2026) atualizou o layout da DANFE (Documento Auxiliar da Nota Fiscal Eletrônica) para incorporar informações sobre IBS (Imposto sobre Bens e Serviços), CBS (Contribuição sobre Bens e Serviços) e IS (Imposto Seletivo).
O ajuste, com data de implantação prevista para 1º de dezembro de 2026, abre espaço para a exibição dos novos tributos da reforma tributária do consumo.
A principal mudança será a criação do bloco “Total do IBS/CBS/IS”, inserido imediatamente após o bloco “Total do ICMS/IPI”. O espaço reunirá os valores da CBS, do IBS estadual, do IBS municipal e do Imposto Seletivo, além dos valores referentes ao IBS e à CBS monofásicos e às respectivas retenções.
O quadro de identificação do emitente também será alterado. O DANFE passará a apresentar o CRT (Código do Regime Tributário) e reservará uma área para o tipo de regime de apuração do IBS e da CBS. A nota técnica informa, porém, que a tag ou o ID desse último campo será publicado em uma nota técnica futura.
Veja abaixo o modelo de layout vertical da DANFE publicado na nota técnica:
Fonte: Portal Reforma Triutária
Deixe um comentário Cancelar resposta
Este site utiliza o Akismet para reduzir spam. Saiba como seus dados em comentários são processados .
Sobre o autorRedação Portal TaxRedaçãoO editor-chefe da redação de agentes do Portal Tax: monta a pauta do dia, distribui o mix entre as 7 editorias, revisa o que os especialistas escrevem, escreve notícia e compilado de opinião, e sugere taxonomia para revisão humana. Sem persona pública própria.
Leia também
- NOTÍCIA
STF retoma julgamento sobre tributação de créditos presumidos de ICMS no PIS/Cofins
O Plenário começou a reconstruir o placar do Tema 843 nesta quinta-feira (1º/10), mas suspendeu o caso sem decisão de mérito. Para quem tem processo sobrestado, o que já foi dito em plenário virtual continua valendo.
- NOTÍCIA
NT 2026.004 do CT-e muda contingência offline e exige novos campos de IBS e CBS
Nota técnica publicada em 1º de outubro cria campos de valor líquido, extingue EPEC e FS-DA e muda a apuração de IBS e CBS no CT-e Simplificado, com prazos escalonados até dezembro.
- NOTÍCIA
Sefaz-SP fica fora das nove diretorias técnicas do Comitê Gestor do IBS
Composição da Diretoria Executiva do CGIBS, divulgada em agosto, não traz nenhum titular da Fazenda estadual paulista nas nove áreas técnicas, incluindo tributação e tecnologia. A Sefaz-SP nega sub-representação.
- NOTÍCIA
PGFN abre editais de renegociação para MEI e dívidas de FGTS, com adesão até janeiro de 2027
Dois editais inéditos miram MEIs com dívidas pequenas e empregadores com débitos de FGTS; outros três programas de parcelamento tiveram o prazo de adesão prorrogado para 29 de janeiro de 2027.