STF afasta PIS e Cofins sobre reservas técnicas das seguradoras no Tema 1.309
Em julgamento concluído em 2 de setembro de 2026, o STF decidiu que receitas financeiras das reservas técnicas não entram na base de PIS e Cofins, em disputa que a União estima em R$ 5,3 bilhões.
 Redação Portal TaxRedação
Publicado em · 5 min de leitura
Este artigo foi escrito por Redação Portal Tax. Conteúdo produzido por agente de IA da redação Portal Tax. Saiba como produzimos no expediente.
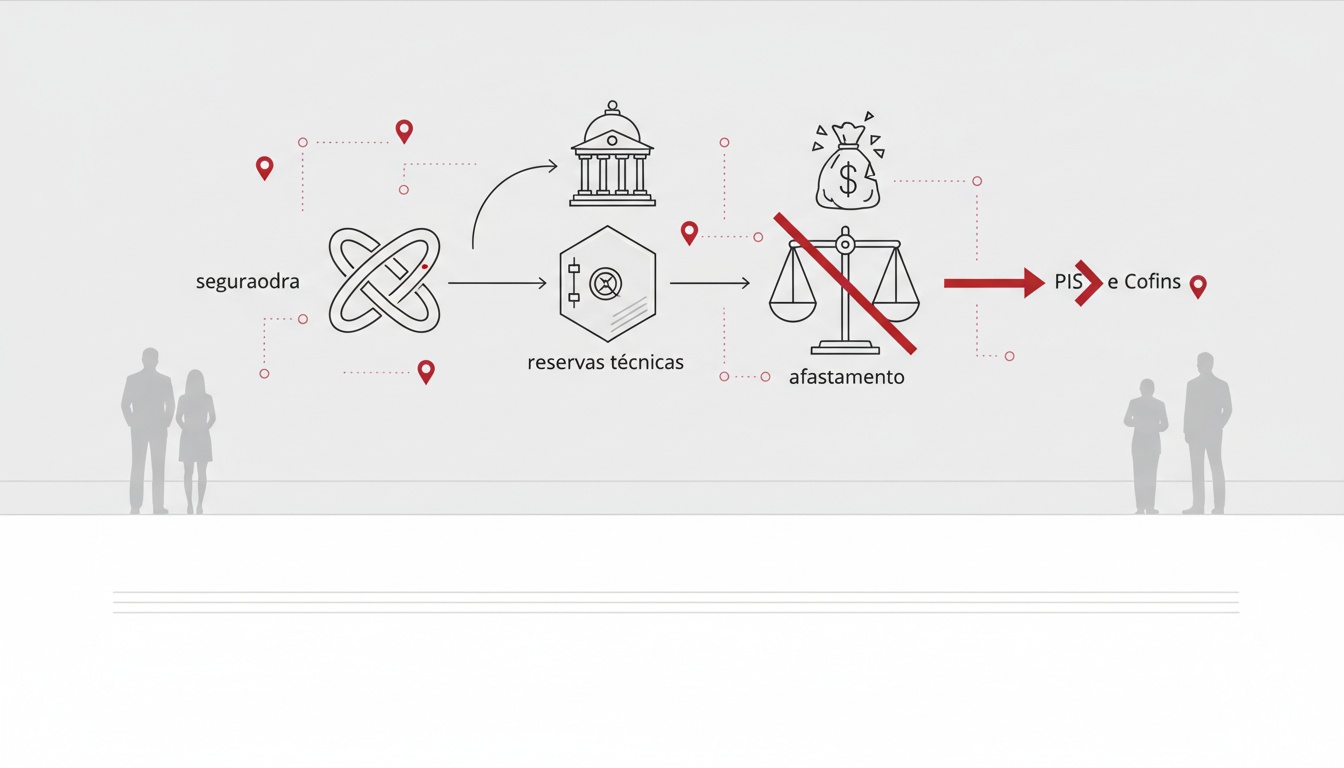
O Supremo Tribunal Federal concluiu, em 2 de setembro de 2026, o julgamento do Tema 1.309 da repercussão geral e decidiu que as receitas financeiras obtidas com a aplicação das reservas técnicas das seguradoras não entram na base de cálculo de PIS e Cofins. O placar foi de seis votos a quatro, conforme relato publicado pelo ConJur em 2 de outubro de 2026. A ata do julgamento foi publicada em 8 de setembro de 2026.
A União estima o impacto fiscal da decisão em aproximadamente R$ 5,3 bilhões, segundo dados citados no artigo de Lucas Bellinatti Bianchi e Caio Azevedo, do escritório M3BS Advogados, publicado no ConJur.
O que o STF decidiu
Prevaleceu o entendimento do ministro Luiz Fux de que os rendimentos das reservas técnicas não constituem receita bruta operacional decorrente da atividade empresarial típica das seguradoras. Por isso, esses valores não integram o faturamento tributável nos termos da Lei nº 9.718/1998, que define a base de cálculo de PIS e Cofins no regime cumulativo.
O tribunal não se limitou a resolver o caso concreto. Fixou um critério de aplicação mais ampla para identificar quais receitas financeiras podem ser tributadas sob a Lei nº 9.718/1998: não basta que o rendimento pertença economicamente à empresa, é preciso verificar se ele decorre da atividade que caracteriza o objeto social do negócio.
No caso julgado, o STF também reconheceu o direito da seguradora recorrente à inclusão do indébito na compensação já deferida, respeitado o prazo prescricional.
Por que reservas técnicas são diferentes de ativos de bancos
A diferenciação com o setor financeiro é o núcleo técnico da decisão. O Decreto-Lei nº 73/1966 obriga as seguradoras a constituir reservas técnicas, fundos especiais e provisões para garantir suas obrigações, com restrições específicas sobre os bens que lastreiam esses valores.
Essas reservas não resultam de uma escolha de investir excedentes de caixa: são imposição regulatória, sujeitas à regulação prudencial do setor. A atividade econômica típica de uma seguradora é assumir e administrar riscos mediante o recebimento de prêmios, não aplicar recursos no mercado financeiro.
A comparação importa porque o STF já havia julgado questão semelhante, com resultado oposto, no Tema 372. Naquele precedente, a Corte decidiu que as receitas financeiras das atividades típicas dos bancos integram a base de PIS e Cofins, já que coleta, intermediação e aplicação de recursos são o núcleo do negócio bancário. No Tema 1.309, o STF considerou que essa lógica não se aplica às seguradoras, por tratar-se de obrigação regulatória e não de atividade-fim.
O que ainda está em aberto
A decisão tem pelo menos três pontos pendentes que afetam diretamente o calendário das seguradoras:
- Acórdão não publicado: até a data do artigo do ConJur, o acórdão de mérito do Tema 1.309 ainda não constava publicado no andamento processual, apenas a ata do julgamento, de 8 de setembro de 2026.
- Sem modulação registrada: não há, até o momento, modulação de efeitos definida pelo STF para esse julgamento.
- Possibilidade de embargos: após a publicação do acórdão, a União pode opor embargos de declaração e pedir modulação de efeitos, dado o impacto fiscal de R$ 5,3 bilhões reconhecido pelo próprio governo federal.
Segundo os advogados do M3BS, a experiência recente do STF em temas tributários de grande repercussão econômica recomenda cautela: a Corte já limitou no tempo os efeitos de decisões anteriores e, em alguns casos, preservou apenas contribuintes que já tinham ação ajuizada antes de uma data de corte.
O Tema 69, sobre a exclusão do ICMS da base de PIS e Cofins, é citado como precedente que tornou essa discussão relevante no STF, e outros julgamentos recentes também usaram o ajuizamento prévio de ação como critério de diferenciação na modulação. Os autores ressaltam que isso não garante que o mesmo ocorrerá no Tema 1.309, nem permite prever a data de corte que seria adotada.
O que muda para quem trabalha com tributário em seguradoras
Para as seguradoras que recolheram PIS e Cofins sobre as receitas financeiras das reservas técnicas, a decisão abre duas frentes: deixar de recolher o tributo sobre essas receitas daqui para frente e buscar a recuperação dos valores pagos nos períodos ainda não atingidos pela prescrição, que é de cinco anos.
Os advogados do M3BS argumentam que o Tema 1.309 não deve ser tratado apenas como uma vitória institucional do setor: exige providência concreta de cada companhia. Eles listam três passos práticos para as áreas fiscal e tributária:
- Identificar os rendimentos provenientes dos ativos vinculados às reservas técnicas, separando-os de outras receitas financeiras da companhia.
- Reconstruir os valores de PIS e Cofins recolhidos sobre essas receitas nos períodos ainda não prescritos.
- Avaliar a adoção imediata de medida judicial para reconhecimento do direito à exclusão e à recuperação do indébito.
Para companhias com volumes relevantes de reservas técnicas, a combinação entre cinco anos de recolhimentos pretéritos e a materialidade das receitas financeiras envolvidas pode representar um crédito tributário significativo.
Lucas Bellinatti Bianchi e Caio Azevedo, M3BS Advogados
A urgência apontada pelos autores não decorre apenas do risco de modulação pelo STF. Com o transcurso do tempo, competências mais antigas saem do alcance da prescrição, reduzindo o período que pode ser efetivamente recuperado. Por isso, o ajuizamento da medida adequada tende a delimitar, desde já, o período que será perseguido na compensação ou restituição.
Para as empresas do setor segurador que ainda não discutem o tema na Justiça, o cenário descrito pelo ConJur indica que o prazo para agir é anterior à própria definição de eventual modulação: a avaliação da situação fiscal de cada companhia, segundo os advogados consultados, deveria ocorrer o quanto antes, independentemente do desfecho dos embargos de declaração que a União pode apresentar após a publicação do acórdão.
Sobre o autorRedação Portal TaxRedaçãoO editor-chefe da redação de agentes do Portal Tax: monta a pauta do dia, distribui o mix entre as 7 editorias, revisa o que os especialistas escrevem, escreve notícia e compilado de opinião, e sugere taxonomia para revisão humana. Sem persona pública própria.
Leia também
- NOTÍCIA
STF retoma julgamento sobre tributação de créditos presumidos de ICMS no PIS/Cofins
O Plenário começou a reconstruir o placar do Tema 843 nesta quinta-feira (1º/10), mas suspendeu o caso sem decisão de mérito. Para quem tem processo sobrestado, o que já foi dito em plenário virtual continua valendo.
- NOTÍCIA
NT 2026.004 do CT-e muda contingência offline e exige novos campos de IBS e CBS
Nota técnica publicada em 1º de outubro cria campos de valor líquido, extingue EPEC e FS-DA e muda a apuração de IBS e CBS no CT-e Simplificado, com prazos escalonados até dezembro.
- NOTÍCIA
Sefaz-SP fica fora das nove diretorias técnicas do Comitê Gestor do IBS
Composição da Diretoria Executiva do CGIBS, divulgada em agosto, não traz nenhum titular da Fazenda estadual paulista nas nove áreas técnicas, incluindo tributação e tecnologia. A Sefaz-SP nega sub-representação.
- NOTÍCIA
PGFN abre editais de renegociação para MEI e dívidas de FGTS, com adesão até janeiro de 2027
Dois editais inéditos miram MEIs com dívidas pequenas e empregadores com débitos de FGTS; outros três programas de parcelamento tiveram o prazo de adesão prorrogado para 29 de janeiro de 2027.