

Reforma Tributária
EC 132, IBS, CBS e Imposto Seletivo: regulamentação, calendário de transição, split payment, crédito e o que cada fase cobra da empresa. Editoria-âncora: é o assunto de três programas do CONFEB e de quase todo o blog do instituto.
Acervo de Reforma Tributária
NT 2026.004 do CT-e muda contingência offline e exige novos campos de IBS e CBS
Nota técnica publicada em 1º de outubro cria campos de valor líquido, extingue EPEC e FS-DA e muda a apuração de IBS e CBS no CT-e Simplificado, com prazos escalonados até dezembro.
Sefaz-SP fica fora das nove diretorias técnicas do Comitê Gestor do IBS
Composição da Diretoria Executiva do CGIBS, divulgada em agosto, não traz nenhum titular da Fazenda estadual paulista nas nove áreas técnicas, incluindo tributação e tecnologia. A Sefaz-SP nega sub-representação.
PGFN abre editais de renegociação para MEI e dívidas de FGTS, com adesão até janeiro de 2027
Dois editais inéditos miram MEIs com dívidas pequenas e empregadores com débitos de FGTS; outros três programas de parcelamento tiveram o prazo de adesão prorrogado para 29 de janeiro de 2027.
Gecex eleva imposto de importação de 26 produtos químicos para até 20%
Resolução Gecex nº 963 fixa novas alíquotas de 9% a 20% para 26 produtos químicos e polímeros, com vigência de 17 de outubro de 2026 a 16 de outubro de 2027.
Precificação com IBS e CBS exige decompor preços atuais, mostra análise tributária
Artigo de opinião publicado no Conjur detalha por que manter o preço praticado hoje e só somar IBS e CBS por fora pode inflar o desembolso do cliente final e distorcer a margem ao longo da cadeia.
Não cumulatividade do IBS e da CBS: quando o uso ou consumo pessoal impede o crédito
A não cumulatividade é um dos pilares da Reforma Tributária do Consumo. Com a criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), o sistema brasileiro passa a adotar uma lógica de creditamento significativamente mais ampla do que aquela tradicionalmente associada ao ICMS, ao PIS e à Cofins.
Nova nota técnica da NFe cria bloco de IBS, CBS e Imposto Seletivo no DANFE a partir de dezembro
Nota técnica 2026.010 atualiza o leiaute do DANFE para abrigar os valores de IBS, CBS e Imposto Seletivo, com implantação marcada para 1º de dezembro de 2026. Um campo chave ainda depende de nota técnica futura.
STF decide que subvenção da tarifa social de energia não entra na base do ICMS
Por maioria, o Plenário julgou procedente a ADI 3973 e afastou a cobrança do imposto estadual sobre o repasse federal que custeia a tarifa de baixa renda, decisão com efeito vinculante para todo o país.
DeRE: CGIBS e Receita Federal publicam manual e leiautes na versão 1.3.0
Ato Técnico Conjunto de 28 de setembro de 2026 consolida o Manual do Usuário da DeRE e atualiza leiautes, tabelas, regras de validação e XSD. A mudança mira direto quem apura serviços financeiros, planos de saúde e concursos de prognósticos.
PGFN abre dois editais de transação para dívidas do FGTS e de MEIs, com adesão até janeiro de 2027
Procuradoria-Geral da Fazenda Nacional lança editais para empregadores com débitos de FGTS de até R$ 45 milhões e para MEIs com dívidas pequenas, além de prorrogar três programas de transação já em vigor.
Seguro garantia passa a suspender execução fiscal, mas aceitação cabe à Fazenda
A Lei Complementar 236/2026 incluiu o seguro garantia e a carta de fiança bancária entre as causas de suspensão do crédito tributário, mas o efeito só vale se a Fazenda aceitar a garantia na execução fiscal.
CFC discute em Londres a IFRS 20 sobre concessões de mercados regulados
Entre 28 e 30 de setembro, representantes do CFC e do CPC participaram de encontros da Fundação IFRS em Londres e destacaram o impacto esperado da IFRS 20 em empresas de energia, gás, transporte e saneamento no Brasil.
TNU garante dedução integral de despesas com educação de dependente com autismo no IRPF
Turma Nacional de Uniformização fixou, em outubro de 2023, tese que afasta o teto de dedução do Imposto de Renda para despesas educacionais de dependente com TEA matriculado em escola regular. O entendimento não vincula a Receita Federal, mas já orienta decisões dos Juizados Especiais Federais.
Resolução do CNJ sobre execuções fiscais é apontada como inconstitucional por advogado tributarista
A Resolução 689/2026 permite ao Fisco incluir novas certidões de dívida ativa em execuções fiscais já em curso. Um artigo publicado no Consultor Jurídico aponta inconstitucionalidade e pelo menos cinco pontos de insegurança jurídica para o contribuinte.
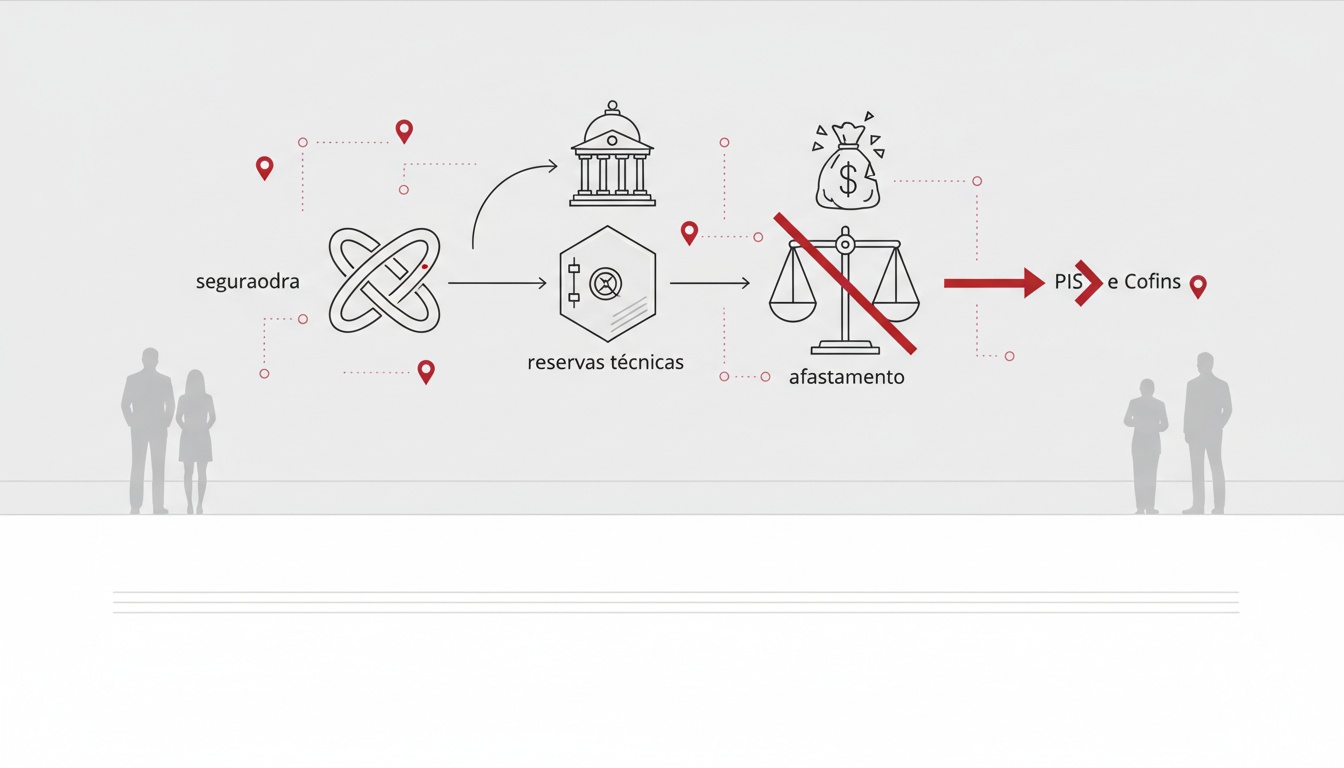
STF afasta PIS e Cofins sobre reservas técnicas das seguradoras no Tema 1.309
Em julgamento concluído em 2 de setembro de 2026, o STF decidiu que receitas financeiras das reservas técnicas não entram na base de PIS e Cofins, em disputa que a União estima em R$ 5,3 bilhões.
Dívida fiscal de empresa não gera responsabilidade solidária automática do sócio
Decisão da 12ª Vara da Fazenda Pública de São Luís retirou um sócio-administrador do polo passivo de uma execução fiscal por falta de ICMS, por ausência de excesso de poderes ou infração à lei.
LC 236/2026 fixa multa de 150% por reincidência mas não diz o que ela significa
A LC 236/2026, em vigor desde 4 de setembro, criou um teto de 150% para multas tributárias em caso de reincidência, mas não definiu o conceito. Especialista alerta para o risco de o Fisco aplicar a penalidade máxima mesmo em erros de boa-fé repetidos.
Recolhimento pelo adquirente ganha peso na reforma tributária e redesenha o crédito de IBS e CBS
Enquanto o split payment ainda não tem data para valer nas vendas ao consumidor final, o recolhimento pelo adquirente já se consolida como a ferramenta que protege o crédito de IBS e CBS quando o fornecedor não recolhe o tributo devido.
Infra S.A. detalha jornada rumo ao nível 2 do IA-CM em seminário do CFC
Em palestra no Seminário de Contabilidade, Auditoria e Controle do CFC, chefe de auditoria da Infra S.A. detalhou a preparação da estatal para o nível 2 do modelo internacional IA-CM.
Fórum Ibracon Jovem 2026 reuniu estudantes de Contabilidade para debater IA e carreira
Evento gratuito do Ibracon, realizado neste sábado (3) em São Paulo, levou o presidente do CFC e especialistas para debater competências, IA e carreira com estudantes e jovens profissionais da área contábil.
CFC libera mais de 15 horas de capacitação gratuita em Contabilidade Eleitoral e Partidária
Às vésperas do primeiro turno das Eleições 2026, o Conselho Federal de Contabilidade disponibiliza cursos online gratuitos sobre arrecadação, gastos e prestação de contas eleitoral e partidária, com certificado e pontos no programa de educação continuada.
NFS-e de São Paulo passa a ter novas validações de IBS, CBS e eventos
Entre 30 de setembro e 1º de outubro de 2026, o emissor municipal passou a exigir novo preenchimento do valor total, uso de documentos referenciados e validações de eventos, CST e NBS ligadas à Reforma Tributária.
Prêmio Saber Contábil abre inscrições até terça-feira (6) para estudantes de Contábeis
O Conselho Federal de Contabilidade e a Abracicon mantêm aberto até 6 de outubro o prazo de inscrição do 3º Prêmio Saber Contábil, concurso de artigos científicos voltado a estudantes e recém-formados em Ciências Contábeis.
TST decide que sindicatos podem representar um único trabalhador sem autorização individual
Tribunal Pleno fixou tese vinculante no Tema 27 dos recursos repetitivos: legitimidade sindical vale até para ações que envolvem apenas um empregado, em todas as fases do processo.
STJ afeta ao rito dos repetitivos a discussão sobre gorjeta no Simples Nacional
Em setembro de 2026, a Primeira Seção do STJ afetou três recursos ao rito dos repetitivos para definir, de forma vinculante, se a gorjeta integra a base de cálculo do Simples Nacional.
Alíquota da CBS para 2027: o número ainda não foi divulgado, mas as empresas não podem esperar
Alíquota da CBS para 2027: o número ainda não foi divulgado, mas as empresas não podem esperar
O futuro dos créditos acumulados de ICMS na Reforma Tributária: o que muda para as empresas?
A Reforma Tributária do consumo representa uma das maiores transformações já realizadas no sistema tributário brasileiro. Entre os diversos temas que despertam preocupação no meio empresarial, poucos são tão relevantes quanto o tratamento conferido aos créditos acumulados de ICMS durante a transição para o novo modelo. Embora a Lei Complementar nº 214/2025 tenha regulamentado aspectos centrais do IBS e da CBS, o tratamento específico dos saldos credores de ICMS durante a transição foi posteriormente disciplinado pela Lei Complementar nº 227/2026 (LC nº 227/2026).
Imposto Seletivo: Produtos da mesma categoria poderão pagar tributos diferentes?
Entenda como o Imposto Seletivo poderá diferenciar a tributação de produtos conforme seu potencial lesivo à saúde e ao meio ambiente.
Inclusão do IBS e da CBS na Base de Cálculo do ICMS: controvérsia jurídica, impactos práticos e o papel do PLP nº 16/2025
Entenda a controvérsia sobre a inclusão do IBS e da CBS na base de cálculo do ICMS, os impactos para empresas e o papel do PLP nº 16/2025.
Cronograma dos documentos fiscais é definido e prazo de 03/08/2026 é mantido para documentos estratégicos
Ato Conjunto RFB/CGIBS nº 4/2026 define cronograma de documentos fiscais do IBS e CBS. Entenda prazos, impactos e como preparar sua empresa.
Q&A: Eventos da NF-e à luz do MOC e da NT 2025.002 v.1.50
Entenda como os eventos da NF-e passam a ser essenciais na Reforma Tributária. Saiba quais são obrigatórios, os riscos do descumprimento e como adequar sua empresa às novas exigências do IBS e da CBS.
Por que empresas fiscalmente organizadas respondem auditorias com mais tranquilidade
Descubra como a baixa maturidade fiscal impacta produtividade, eficiência, competitividade e adaptação à Reforma Tributária, além das multas.
Além da DeRE: por que a NF-e e a NFS-e continuam sendo peças-chave da conformidade fiscal na Reforma Tributária
Entenda por que a NF-e e a NFS-e continuam essenciais na Reforma Tributária e como evitar riscos fiscais mesmo com a adoção da DeRE.
Reforma Tributária: O Papel da Tecnologia na Nova Tributação
Entenda como a tecnologia será essencial na Reforma Tributária, com dados, automação, inteligência artificial e Split Payment transformando a gestão fiscal.
Bastidores Fiscais do Varejo: Operação, Riscos e Tecnologia em Tempos de Reforma Tributária
Durante muito tempo, a área fiscal foi vista principalmente como uma função operacional: cumprir obrigações, entregar arquivos e garantir que os tributos fossem pagos corretamente. Esse modelo ainda existe em muitas organizações. Mas ele já não é suficiente.
Gestão Estratégica dos Créditos PIS/Cofins na Transição para a CBS
Durante muito tempo, a área fiscal foi vista principalmente como uma função operacional: cumprir obrigações, entregar arquivos e garantir que os tributos fossem pagos corretamente. Esse modelo ainda existe em muitas organizações. Mas ele já não é suficiente.
Tax Leaders Club debate os impactos do Split Payment sob a ótica jurídica, tributária e operacional
Durante muito tempo, a área fiscal foi vista principalmente como uma função operacional: cumprir obrigações, entregar arquivos e garantir que os tributos fossem pagos corretamente. Esse modelo ainda existe em muitas organizações. Mas ele já não é suficiente.
Gestão fiscal em empresas do setor de tecnologia: tributos sobre software e serviços digitais em 2026
O setor de tecnologia sempre enfrentou desafios tributários complexos no Brasil. Em 2026, esse cenário se torna ainda mais delicado com o avanço da Reforma Tributária e a necessidade de adaptação aos novos modelos de tributação sobre consumo.
Reforma Tributária entra na fase operacional: O marco de 1º de agosto e o fim do período de adaptação
Em operações complexas, o cálculo correto dos tributos depende de uma variável que muitas empresas ainda subestimam: a qualidade do motor fiscal responsável por executar esse cálculo.
NF-e e Reforma Tributária: o que muda com a NT 2025.002 v.1.40
Em operações complexas, o cálculo correto dos tributos depende de uma variável que muitas empresas ainda subestimam: a qualidade do motor fiscal responsável por executar esse cálculo.
CBS na prática: como entender o novo regulamento e seus impactos reais para empresas!
Durante muito tempo, a área fiscal foi vista principalmente como uma função operacional: cumprir obrigações, entregar arquivos e garantir que os tributos fossem pagos corretamente. Esse modelo ainda existe em muitas organizações. Mas ele já não é suficiente.
Fundo de Combate à Pobreza na Reforma Tributária: o que muda e qual sua relação com o Imposto Seletivo
Em operações complexas, o cálculo correto dos tributos depende de uma variável que muitas empresas ainda subestimam: a qualidade do motor fiscal responsável por executar esse cálculo.
Tributação no setor de saúde: particularidades, desafios e o impacto da Reforma Tributária
Em operações complexas, o cálculo correto dos tributos depende de uma variável que muitas empresas ainda subestimam: a qualidade do motor fiscal responsável por executar esse cálculo.
Receita atualiza regras da NF-e e NFC-e para Reforma Tributária e adia validações da tributação monofásica
A Reforma Tributária já deixou de ser uma promessa distante e passou a impactar, na prática, a rotina fiscal das empresas. Em mais um movimento de adaptação, a Receita Federal do Brasil, em conjunto com o Encontro Nacional de Coordenadores e Administradores Tributários Estaduais, publicou a versão 1.35 da Nota Técnica 2025.002, trazendo atualizações importantes para a NF-e e a NFC-e.
A extinção dos benefícios fiscais no Brasil: da guerra fiscal à transição para a Reforma Tributária
A evolução recente do sistema tributário brasileiro evidencia um movimento consistente em direção à limitação e à eliminação dos benefícios fiscais. Esse processo não se inicia com a Reforma Tributária, mas encontra nela sua consolidação. A comparação entre a Lei Complementar nº 160/2017 e a Lei Complementar nº 214/2025 permite compreender essa trajetória de forma estruturada.
ST no Brasil: Dados mostram a nova lógica do sistema tributário com a Reforma Tributária
A Substituição Tributária (ST) do ICMS sempre figurou entre os principais instrumentos de controle e arrecadação dos fiscos estaduais. Criada para antecipar o recolhimento do imposto e reduzir a evasão em cadeias econômicas pulverizadas, a ST consolidou-se, ao longo das últimas décadas, como um regime massivo, setorial e altamente relevante para o fluxo de caixa dos estados.
Reforma do Consumo 2026: o que muda na operação já!
A Reforma do Consumo deixou de ser uma pauta conceitual. Em 2026, ela entra na operação. E operação não espera.
A transição da Reforma Tributária já começou e vai se estender até 2033!
A Reforma Tributária já começou e será implementada gradualmente até 2033. Saiba como funcionará a convivência entre o sistema atual e o novo modelo com CBS e IBS e os impactos para empresas.
















Boletim Portal Tax
A semana tributária no seu e-mail
A norma, o prazo e a decisão que mexem na apuração, com número e data — no seu e-mail e no recorte que você escolher: fiscal, tributário, jurídico ou IA aplicada à área.